南共市—EFTA协定开始落地:如何评估巴西本地制造的价值?
2026年10月,巴西的对外贸易网络迎来一项新进展。
根据巴西发展、工业、贸易和服务部MDIC的公告,南共市与欧洲自由贸易联盟EFTA的自由贸易协定,已于10月1日在巴西与冰岛之间生效;巴西与挪威之间的实施安排为11月1日。瑞士和列支敦士登的优惠适用启动时间,仍需跟踪各自的实施进程。
对正在研究巴西的中国制造企业,这条消息值得进一步分析:新的贸易条件可能怎样影响客户采购?自己的产品能否满足原产地要求?本地生产增加的成本,是否能由订单与交付价值支撑?
这些问题需要放在同一份商业评估中,才能判断巴西本地制造的实际价值。
一、先分清协定覆盖的市场与实施阶段
EFTA的中文名称是欧洲自由贸易联盟,成员包括瑞士、挪威、冰岛和列支敦士登。它与欧盟是不同的组织,企业应分别查询对应市场的贸易规则。
截至10月12日,巴西与EFTA成员之间的实施状态可按以下方式理解:
| 贸易关系 | 已公布的实施状态 |
|---|---|
| 巴西与冰岛 | 2026年10月1日起生效 |
| 巴西与挪威 | 官方公布安排为2026年11月1日起生效 |
| 巴西与瑞士、列支敦士登 | 优惠适用启动时间需继续核对实施进程 |
协定的降税安排也需要区分贸易方向。巴西官方介绍显示,EFTA对工业产品的关税取消承诺,与南共市进口方向的分阶段降税安排不同。企业应结合目的国、产品税号及生效时间,查询具体待遇。
因此,一份可用的市场分析,应至少写清“什么产品、从哪里发出、进入哪个国家、何时进口”,再计算协定可能带来的变化。
二、产品原产地是评估的关键
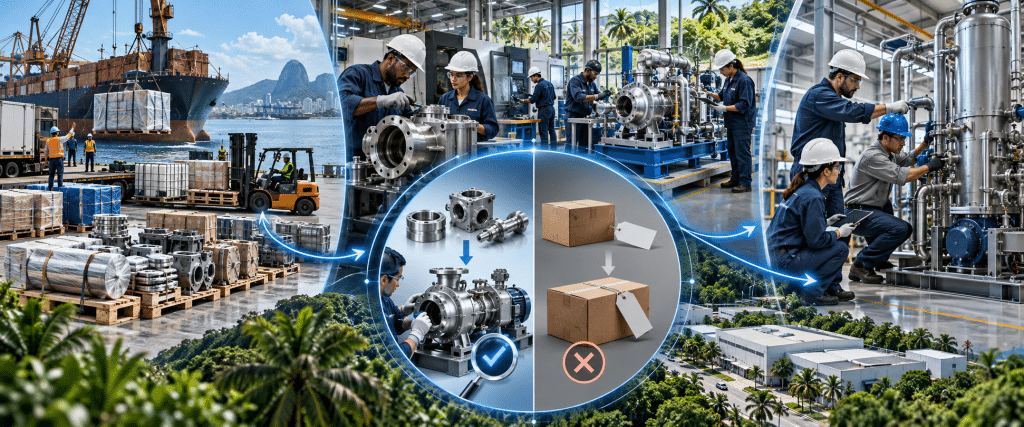
协定优惠与货物的原产地资格有关。原产地附件规定,使用非原产材料生产的产品,需要满足对应的产品特定规则;附件同时列出了不足以赋予原产资格的加工活动。
例如,重新包装、贴标和简单装配被列为不足加工。中国生产的货物仅经巴西完成这些操作,再出口至协定市场,不能据此认定已经取得巴西原产资格。
企业注册地也不能代替产品核验。评估中资企业在巴西生产的产品,应落实到原料来源、生产过程、适用规则和证明文件。
进口中国原料或部件后在巴西生产,并不意味着产品一定无法获得资格,也不意味着完成任何加工就可以取得资格。企业需要查明成品对应的具体规则,再评估拟开展的工序与供应链。
这一核验最好在设计生产方案时完成。若等到客户下单后才发现工序或原料安排不符合规则,调整成本会明显增加。
三、从三个业务场景研究合作价值
下面的场景用于说明评估方法,不代表已经确认的订单机会或特定产品资格。
场景一:向巴西生产企业提供原料与部件。
中国企业可以先研究当地厂商的产品、应用与客户结构,核实自己的原料或部件是否符合质量、供货和成本要求。若对方希望利用协定出口,还需共同评估采购这些投入品后,最终产品的原产地条件。
这一场景中,首轮交流可以围绕规格、年度用量、试样与供应稳定性展开。中国供应商提供完整的产品与来源资料,有助于客户开展判断。
场景二:与当地伙伴开展加工或制造合作。
企业可以研究合资、委托生产或其他合作方式,确定当地承担的工序、质量控制与工程能力。接着核实相应产品规则,并计算制造、库存、管理和物流成本。
合作方的价值需要通过实际能力验证,包括工艺、人员、设备、质量记录及交付经验。已有客户和持续订单,也应纳入投资节奏的判断。
场景三:提供生产设备与技术服务。
如果当地制造商正在准备新增订单或优化生产,设备企业可以进一步核实产线改造、检测、自动化和维护需求。沟通宜从项目计划、目标指标和采购预算开始。
设备供应商本身可能并不依赖巴西原产资格获利,但需要理解客户的产品与出口计划,才能给出适用的生产方案。
四、把优惠带来的变化写入完整成本表
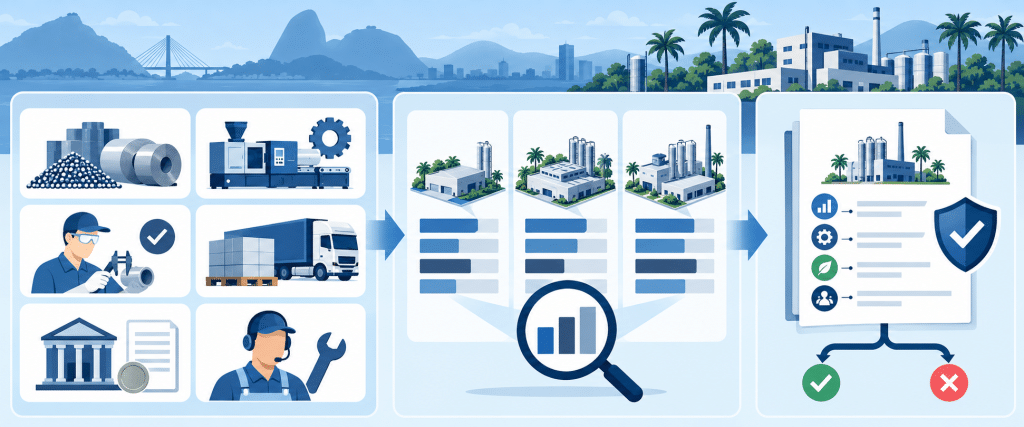
企业需要将直接供货、当地委托加工与自建生产等方案,放在相同的交付条件下比较。测算可以包含以下项目:
| 成本项目 | 核实重点 |
|---|---|
| 原料与零部件 | 来源、采购价格、运输及进口环节成本 |
| 本地生产 | 人员、能源、厂房、设备与实际利用率 |
| 质量与管理 | 测试、追溯、管理人员及合作协调 |
| 仓储与运输 | 库存、港口费用、内陆及国际运输 |
| 税费与资金 | 适用税费、可依法抵退项目、账期与资金占用 |
| 市场与服务 | 渠道、售后、备件及客户支持 |
固定投入也需要单独评估。厂房、设备、人员和体系建设,会形成持续成本;企业可以根据有证据支持的订单规模,分别测算正常、偏低和偏高利用率下的结果。
税费优惠只是其中一个变量。交付时间、客户接受度、质量稳定性与本地服务,可能共同影响方案价值。企业宜逐项记录依据,避免将尚未确认的销量直接写入投资回报。
五、化工、机械与工业中间品,应分别验证
化工企业可以从一种原料、一个加工环节和一类最终产品开始研究。重点包括工艺适配、质量稳定、储运与环境管理,以及对应产品规则。配方开发、化学反应和简单分装涉及不同事实,需按实际工序判断。
机械企业可以梳理进口部件、本地加工、装配、测试与技术服务的分工,再核实最终产品的适用条件。与此同时,还要确认当地团队是否能够持续交付和维护。
工业中间品企业则应研究客户的生产流程与认证周期,判断本地供货是否改善交期、库存或服务。对已有稳定客户的项目,可以进一步讨论长期采购与生产合作;需求尚未明确的项目,则适合先做应用验证。
这些都是本文建议进一步核实的方向。行业名称本身,无法证明某项投资能够享受优惠或取得商业回报。
六、用六个问题形成项目决策依据
准备与巴西合作方深入交流前,建议企业至少回答以下问题:
- 目标订单是什么? 明确产品、买方、用途与目的国,并区分意向和已确认需求。
- 适用税号是什么? 核实成品及主要投入品分类,查询对应优惠和实施时间。
- 原产地如何判断? 逐项核验原料、工序与产品规则,明确证明材料。
- 当地伙伴承担什么? 确认制造、质量、管理、销售及售后的责任。
- 总成本是多少? 比较相同交付条件下的成本,并测算不同产能利用率。
- 下一步验证什么? 确定样品、试产、客户测试或商业谈判的负责人和时间。
巴西政府已提供协定文本、原产地与降税资料,以及用于查询贸易和优惠安排的数据工具。10月2日,MDIC还公布了部分协定进口配额的操作规则,显示实施工作正在推进。具体产品仍应按对应文件查询。
企业可以先选择少量重点产品,完成客户需求、规则和成本的联合核验,再决定是否扩大研究或启动试产。这样形成的方案,能够让合作方与内部决策团队讨论同一组事实。
追源文旅可协助企业梳理目标市场、产业资源和合作对象,组织围绕具体项目的需求沟通与资源对接。对于考虑巴西本地合作的企业,清晰的产品、工序、成本与客户资料,是推进商务判断的基础。